Data resmi Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo) kuartal pertama 2026 yang dikonfirmasi final pada pertengahan April 2026 mencatat angka yang belum pernah ada sebelumnya dalam sejarah industri otomotif Indonesia.
Merek-merek China berhasil membukukan 37.115 unit penjualan wholesale selama Januari hingga Maret 2026 — setara dengan 17,76 persen dari total pasar nasional yang mencapai 209.021 unit.
Lima tahun lalu, angka itu di bawah dua persen.
Pergeseran ini tidak terjadi karena pasar nasional mengecil — total penjualan justru naik 1,7 persen dari Q1 2025.
Pergeseran ini terjadi karena konsumen Indonesia membuat pilihan yang berbeda.
BYD Masuk Enam Besar, Jaecoo Kalahkan Hyundai
Dua nama dari China mendominasi cerita Q1 2026: BYD dan Jaecoo.
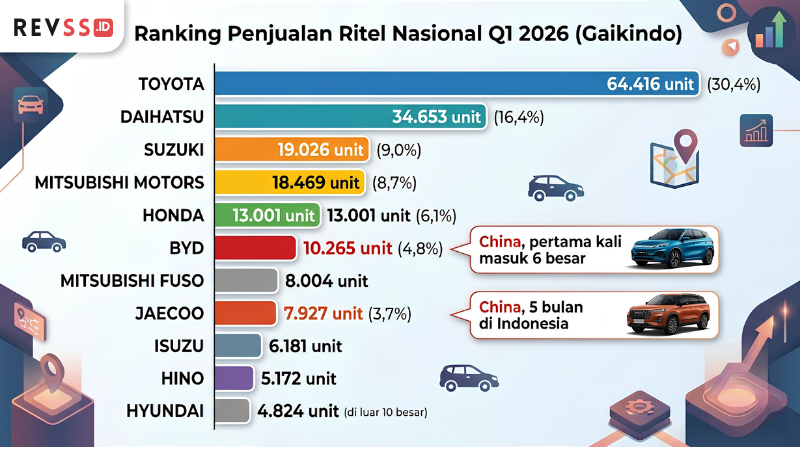
BYD mencatatkan penjualan ritel 10.265 unit selama tiga bulan pertama — cukup untuk menempatkan mereka di posisi keenam nasional dengan pangsa pasar 4,8 persen.
Di atas mereka, lima besar masih diisi sepenuhnya oleh merek Jepang: Toyota (64.416 unit, 30,4%), Daihatsu (34.653), Suzuki (19.026), Mitsubishi (18.469), dan Honda (13.001).
Tapi di bawah Honda ada BYD — dan di bawah BYD ada Jaecoo dengan 7.927 unit.
Yang membuat angka Jaecoo lebih mengejutkan: merek di bawah naungan Chery Group itu baru hadir di Indonesia selama lima bulan saat data ini dikompilasi.
Dalam lima bulan pertama beroperasi, Jaecoo sudah mengalahkan Hyundai yang mencatatkan hanya 4.824 unit di Q1 2026 — merek Korea yang sudah lebih dari dua dekade hadir di Indonesia.
- Toyota: 64.416 unit (30,4%)
- Daihatsu: 34.653 unit (16,4%)
- Suzuki: 19.026 unit (9,0%)
- Mitsubishi Motors: 18.469 unit (8,7%)
- Honda: 13.001 unit (6,1%)
- BYD: 10.265 unit (4,8%) ← China, pertama kali masuk 6 besar
- Mitsubishi Fuso: 8.004 unit
- Jaecoo: 7.927 unit (3,7%) ← China, 5 bulan di Indonesia
- Isuzu: 6.181 unit
- Hino: 5.172 unit
- Hyundai: 4.824 unit (di luar 10 besar)
EV Naik 95,9 Persen, China yang Paling Diuntungkan
Di balik lonjakan pangsa pasar China ada satu faktor dominan: kendaraan listrik.
Penjualan mobil listrik wholesale Q1 2026 mencapai 33.150 unit — naik 95,9 persen dari periode yang sama tahun lalu.
Dan di segmen ini, merek China mendominasi secara mutlak.
BYD dengan Atto 1, Seal, dan Sealion 7 adalah penguasa pasar EV Indonesia.
Wuling dengan Air EV dan Almaz EV ada di urutan berikutnya.
GAC Aion mencatatkan lonjakan 79 persen year-on-year.
Sementara Hyundai Ioniq 5 dan Kia EV6 — produk Korea yang lebih dulu hadir — mulai tertekan oleh kombinasi harga yang lebih kompetitif dan teknologi yang terus diperbarui dari pabrikan China.
Mengapa Ini Terjadi Sekarang?
Ada tiga faktor yang saling memperkuat pergeseran ini.
Pertama, harga.
BYD Atto 1 masuk Indonesia di Rp199 juta — harga yang tidak pernah ada sebelumnya untuk SUV listrik yang bisa langsung dipakai harian.
Wuling Air EV masuk di kisaran Rp200-an juta dan menjadi EV terlaris sebelum BYD.
Kedua, kualitas yang berubah.
Persepsi konsumen Indonesia terhadap produk China sudah berbeda jauh dari lima tahun lalu.
Interior yang rapi, fitur yang kompetitif, dan garansi yang memadai membuat argumen “mobil China kualitasnya buruk” semakin sulit dipertahankan.
Ketiga, konteks geopolitik dan ekonomi.
Konflik di Selat Hormuz yang mendorong harga BBM naik drastis sejak April 2026 membuat kalkulasi ekonomi kendaraan listrik semakin menarik bagi konsumen yang biasanya tidak mempertimbangkan EV.
Apa yang Terjadi dengan Pemain Lama?
Toyota masih tak tergoyahkan di posisi pertama dengan 30,4 persen — hampir sepertiga dari seluruh pasar nasional adalah Toyota.
Tapi di bawah Toyota, merek Jepang lain mulai merasakan tekanan.
Honda turun ke posisi kelima dengan 13.001 unit — di atas mereka ada Mitsubishi yang bahkan hanya terpaut tipis di posisi keempat.
Fenomena yang lebih simbolis muncul dari penutupan dealer Honda di Pondok Pinang, Jakarta Selatan, yang mengumumkan penutupan mereka melalui media sosial.
Gaikindo menyebut ini sebagai “dinamika bisnis yang wajar.”
Secara teknis itu benar — dealer membuka dan menutup sepanjang waktu.
Tapi timing penutupannya, di tengah pertumbuhan agresif merek China dan penurunan posisi relatif Honda, menciptakan narasi yang sulit diabaikan.
Pergeseran dari 2 persen ke 17 persen dalam lima tahun bukan sebuah tren — itu adalah perubahan struktural. Dan yang menarik, ini terjadi bukan karena pabrikan Jepang melakukan kesalahan besar, tapi karena merek China melakukan sesuatu yang benar: datang dengan produk yang cukup baik, dengan harga yang jauh lebih menarik, di waktu yang tepat ketika konsumen Indonesia mulai terbuka untuk alternatif.
Apa yang Terjadi Selanjutnya?
Pertumbuhan ini belum akan melambat dalam waktu dekat.
BYD sedang membangun pabrik di Subang yang ditargetkan mulai produksi akhir 2026 — yang berarti biaya produksi lebih rendah, waktu pengiriman lebih cepat, dan kemungkinan harga yang lebih kompetitif.
VinFast sudah produksi lokal.
Lepas E4 akan segera dirakit di Bekasi.
Merek-merek baru dari China terus berdatangan: di akhir 2025, ada 16 merek China yang memasarkan produk di Indonesia — melampaui 12 merek Jepang untuk pertama kalinya dalam sejarah.
Pertanyaannya bukan lagi apakah merek China akan terus tumbuh.
Pertanyaannya adalah: berapa persen pasar yang cukup bagi mereka, dan di titik mana pabrikan Jepang akan bereaksi dengan sungguh-sungguh?
- “Penjualan Mobil China Kuasai 17,6% Pasar Indonesia Kuartal I-2026” — Technologue.id, April 2026
- “Penjualan Mobil China Makin Laris, Kuasai 17,6% Pangsa Pasar di Kuartal I-2026” — Kontan, April 2026
- “Pangsa Pasar Mobil China Sudah Tembus 15 Persen di Indonesia” — Kompas Otomotif, 7 Mei 2026
- “Penjualan Mobil China Melesat 79 Persen di Indonesia: BYD dan Jaecoo Salip Pasar” — Gebrak.id, April 2026
- “Rapor Mobil China Awal 2026 di Indonesia: 2 Merek Masuk 10 Besar” — Detik Oto, April 2026
- Data Gaikindo Q1 2026 — Gaikindo, April 2026


Leave a comment